

Vous croyez que c'est différent chez nous ? Les lois sont déjà passées... (Informations complémentaires)
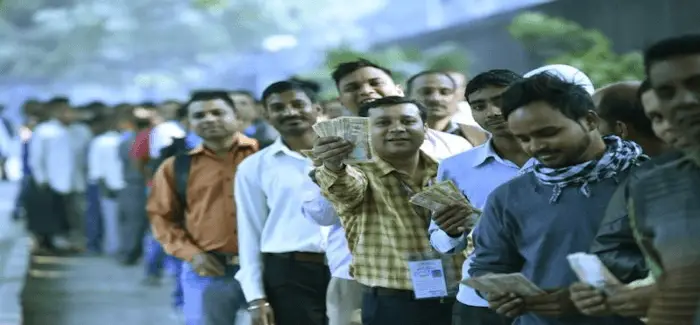
Aux 4 coins du monde, on s’active pour revoir les règlements qui encadrent la résolution des crises bancaires, en mettant toujours plus les épargnants en première ligne. Le gouvernement indien, qui pousse sa population vers les banques tout en la décourageant d’acheter de l’or, est en train de préparer une législation particulièrement dure qui pourrait ruiner les épargnants indiens, comme l’explique cet article du Logical Indian du 4 décembre 2017, intitulé : « Les banques peuvent anéantir votre épargne » :
Le piège tendu aux épargnants indiens
« Dans le cadre des réformes du système bancaire en cours de préparation, le gouvernement central a approuvé une proposition de loi de juin 2017 visant à l’adoption d’un nouveau cadre de résolution des faillites bancaires. Des détails ont commencé à émerger sur les réseaux sociaux, qui ont inquiété plus d’un épargnant. Si le parlement adopte la loi, elle donnera des énormes pouvoirs de «bail-in» à une entité baptisée «Resolution Corporation». Cette entité serait créée dans le cadre du Financial Resolution and Deposit Insurance Bill, elle aurait le pouvoir de confisquer des actifs pour sauver une banque au bord de la faillite.
Pour ceux qui l’ignorent, le « bail-in » (renflouement interne) est une méthode qui vise à imposer des pertes aux créditeurs, aux actionnaires et aux épargnants d’une banque. C’est le contraire d’un « bail-out », lorsque le sauvetage se fait via des entités externes à la banque. (…)
Le gouvernement de Narendra Modi a introduit, dans le cadre légal, le bail-in en Inde via la proposition de loi Financial Resolution and Depo-sit Insurance (FRDI) Bill. Elle est actuellement examinée par un comité parlementaire et pourrait être votée durant la session d’hiver du parlement. La section 52 de la proposition de loi confère des pouvoirs très étendus à la Resolution Corporation, tellement qu’elle est en droit d’effacer un engagement de la banque. Autrement dit, elle peut décréter que la banque ne vous doit plus rien alors que vous y avez déposé de l’argent. L’entité peut également décider de changer la nature du dépôt. Par exemple, si vous avez déposé 10 lakhs (note : un lakh = 100.000) sur 5 ans pour financer le mariage ou les études d’un enfant, l’entité peut décider de le convertir en dépôt sur 20 ans sans vous demander votre avis. (…)
Cela signifie également que votre épargne, admettons de 15 lakhs, peut être réduite à 1 lakh (un peu plus de 1300 €…), le montant garanti par l’assurance sur les dépôts de 1961. Ce solde de 15 lakhs peut également être converti en un compte à terme. Et vous n’avez absolument rien à dire dans tout cela. (…) »
Conclusion
Si cette loi devait être adoptée, la population indienne, déjà fortement attachée à l’or, risque de se tourner encore davantage vers le métal jaune pour protéger son patrimoine.
Source(s) : Or-argent.eu via Contributeur anonyme
Vous aimez ce que vous lisez ? Notre travail est gratuit et indépendant, mais il a un coût. Vous pouvez nous soutenir librement grâce à un don via Tipeee ou PayPal. Si vous ne pouvez pas nous aider financièrement (ce que je peux comprendre parfaitement), vous pouvez partager les articles sur vos réseaux sociaux, et parler du site autour de vous. Merci à celles et ceux qui rendent tout cela possible.
 Ajouter Crashdebug.fr à Google
Informations complémentaires :




Terms & Conditions
Subscribe
Report
My comments