

Bonsoir, désolé, pas très présent sur le blog, mais je me suis fait arraché une molaire ce midi, et avec l'anesthésie j'étais dans le coltard. Je récupère peu à peu là, aussi j'en profite pour vous passer l'analyse de Charles Sannat sur le billet d'Atlantico que je vous avais pointé hier ; )
En tout cas il a raison, c'est passionnant, mais nous on est pour une sortie pure et simple de l'€uro.
Sur ce, je vous souhaite une bonne soirée.
Amitiés.
f.
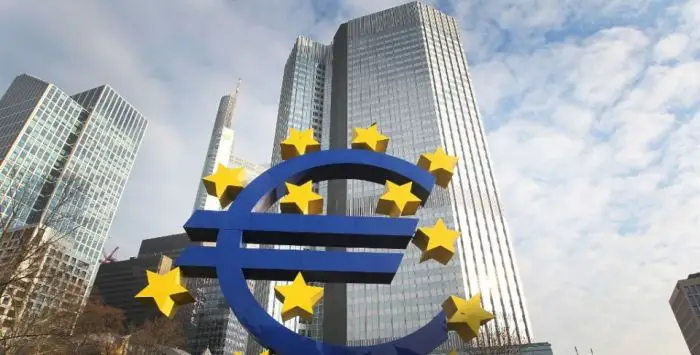
Mes chères impertinentes, chers impertinents,
Nous allons continuer à vivre des moments passionnants.
Souvenez-vous, il y a quelques semaines la Cour constitutionnelle allemande a donné trois mois à la BCE pour apporter la preuve que la politique monétaire menée par la Banque centrale européenne respectait les traités européens.
Pourtant ces derniers jours, et malgré l’épée de Damoclès germanique, la BCE a décidé de poursuivre sa politique monétaire et même de l’amplifier ce qui peut ressembler à une belle déclaration de guerre à l’Allemagne.
Voilà ce qu’en dit cet article bien résumé du site Atlantico :
« Alors que la BCE depuis 2015 avait violé l’esprit des traités (qui interdisent la monétisation) tout en prétendant en respecter la lettre, les juges constitutionnels allemands ont rattrapé l’institution de Francfort et demandent à ce que soient résolues les ambiguïtés de la zone euro. En particulier, la Cour établit une série de lignes rouges à ne pas dépasser pour que la BCE ne soit pas coupable de financement monétaire illégal :
Les montants totaux rachetés sont connus à l’avance ;
Seulement les informations agrégées sur les achats de l’eurosystème sont publiées ;
La limite de 33% par ligne d’émission (identifiable par son numéro ISIN) est respectée ;
Les rachats ont lieu en se conformant aux clefs de répartition du capital ;
Les titres de dettes des autorités publiques ne peuvent être rachetés que si l’émetteur a une qualité de signature qui lui donne accès aux marchés financiers ;
Les rachats doivent être restreints ou interrompus, et les titres de dette revendus sur les marchés, si la poursuite des interventions sur les marchés ne sont plus nécessaires pour atteindre l’objectif d’inflation ».
Si la BCE se rangeait aux demandes de Karlsruhe, la monétisation deviendrait impossible. Les titres de dette français et italiens devraient non plus être détenus jusqu’à maturité mais remis sur les marchés et ces deux pays, pour éviter le défaut, n’auraient d’autre choix que de sortir de la zone euro afin de reprendre de contrôle de leur banque centrale et poursuivre la monétisation de la dette.
Mais la BCE a clairement choisi son camp et a explicitement piétiné quasiment toutes les lignes rouges de Karlsruhe le 4 juin dernier. La décision en question concerne d’ailleurs à la fois son programme pandémique (PEPP) ainsi que le QE précédent (APP), dont fait partie le PSPP jugé par Karlsruhe. Cette décision est une véritable déclaration de guerre :
Les programmes sont présentés comme sans fin prévisible, extensibles en tant que de besoin, et dont les enveloppes seront de toute évidence accrues au fil de l’eau.
La BCE rappelle sa politique de « souplesse » c’est-à-dire de s’affranchir « temporairement » de la limite de 33 % (qui est le seuil de minorité de blocage lors d’une restructuration de dette –la BCE ne doit pas dépasser ce seuil pour ne pas être en mesure d’autoriser un « hair cut », qui revient à du financement monétaire) ainsi que de s’affranchir « temporairement » des clefs de répartitions nationales.
Il est explicité que la BCE n’a bien sûr aucune intention de revendre les titres de dette qu’elle a acquis. La BCE prévoit donc que les titres arrivés à maturités seront remplacés par d’autres afin de maintenir les encours ».
L’Allemagne et la tentation de la sortie de la zone euro !
« L’Allemagne d’une part, la France et l’Italie de l’autre, ne peuvent donc plus cohabiter au sein de la même union monétaire.
Les instructions de Karslruhe sont claires : si en date du 5 août la BCE n’a pas adopté une nouvelle décision qui démontre de manière claire et étayée que sa politique de rachats d’actifs n’est pas une politique économique déguisée mais est proportionnée à son objectif d’inflation (dont elle ne parvient en rien à s’approcher), la Bundesbank doit se retirer du PSPP et commencer à vendre les titres de dette allemande acquis dans le cadre de ce programme. L’Allemagne va donc sortir de cette politique monétaire commune de rachats d’actifs. Au moins le PSPP dans un premier temps –mais son prolongement le PEPP est encore plus directement coupable ».
Si le jugement de Karlsruhe a initié le démantèlement de la zone euro, la décision de politique « monétaire » de la BCE du 4 juin a dessiné le contour possible de cette désintégration : une séparation entre une zone euro-sud et une zone euro-nord ».
Une lente agonie pour l’euro ?
L’euro va-t-il mourir ?
Ce ne serait en réalité pas la solution économique la plus élégante ni la plus efficace.
Le plus pertinent ne serait pas évidemment de favoriser l’explosion de l’euro, mais que l’Allemagne sorte de la zone euro et reprenne sa souveraineté monétaire. Le mark nouveau serait fort ce qui irait bien à l’Allemagne et au reste de l’Europe.
La France deviendrait la plus grosse économie de la zone euro et nous pourrions constituer un bloc de taille importante avec l’Italie, l’Espagne, le Portugal et tous ceux qui voudraient y rester. L’euro nouvelle formule baisserait de 20 % par rapport au dollar et au nouveau mark en quelques mois. Pas de quoi faire frémir la ménagère de 50 ans de Madrid ou de Paris.
Puis, nous pourrions monétiser et imprimer autant de monnaie que nécessaire. La parité avec le dollar resterait équivalente puisque les Américains font la même chose. Le mark allemand continuera à s’apprécier. Les ajustements monétaires finiront par se faire et l’euro gagnerait sans doute quelques années de vie.
Nous pourrions même avoir un euro du nord et un euro du sud, un euro germanique (Pays-Bas, Autriche) et un euro du sud avec les Pigs (Portugal, Italie, Grèce, et Spain pour Espagne en anglais), avec bien évidemment la France en chef de file.
Nous allons continuer à vivre une période passionnante.
Qui va payer la crise ?
Comment va-t-on payer la crise ?
Les problèmes ne sont pas dans ces deux questions, mais dans les désaccords majeurs des réponses que les différents pays souhaitent apporter.
Il est déjà trop tard, mais tout n’est pas perdu. Préparez-vous !
Charles SANNAT
« Insolentiae » signifie « impertinence » en latin
Pour m’écrire
Pour écrire à ma femme
« Ceci est un article « presslib » et sans droit voisin, c’est-à-dire libre de reproduction en tout ou en partie à condition que le présent alinéa soit reproduit à sa suite. Insolentiae.com est le site sur lequel Charles Sannat s’exprime quotidiennement et livre un décryptage impertinent et sans concession de l’actualité économique. Merci de visiter mon site. Vous pouvez vous abonner gratuitement à la lettre d’information quotidienne sur www.insolentiae.com. »
Source : Atlantico.fr ici
Source : Insolentiae.com
Vous aimez ce que vous lisez ? Notre travail est gratuit et indépendant, mais il a un coût. Vous pouvez nous soutenir librement grâce à un don via Tipeee ou PayPal. Si vous ne pouvez pas nous aider financièrement (ce que je peux comprendre parfaitement), vous pouvez partager les articles sur vos réseaux sociaux, et parler du site autour de vous. Merci à celles et ceux qui rendent tout cela possible.
 Ajouter Crashdebug.fr à Google
Informations complémentaires :
Crashdebug.fr : La Commission européenne propose un plan de relance de 750 milliards, empruntés en commun (Le Monde.fr)
Crashdebug.fr : Hauts fonctionnaires européens à 19.380 €uros par mois !
Crashdebug.fr : Pactes avec le diable : l'Amérique et le IIIe Reich




Terms & Conditions
Subscribe
Report
My comments