

FRANCE : ... vers l'adoption d'un plan anti bank-run
= si c'est la reprise et que le secteur bancaire est si solvable, pourquoi adopter ce genre de plan ?
FRANCE : ... fermeture des agences bancaires = fin du cash/monnaie digitale
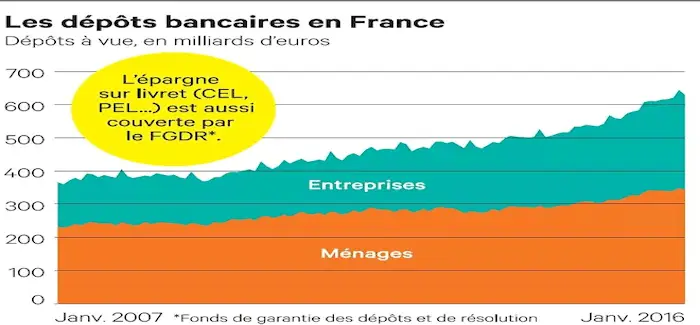
Les autorités veulent mieux faire connaître le Fonds de Garantie des Dépôts et de Résolution.
Elles espèrent ainsi freiner d’éventuels phénomènes de retraits massifs des dépôts bancaires.
Et si les Français connaissaient un jour une panique bancaire semblable à celle survenue en Grèce en 2015 ? De longues files d’attente devant les distributeurs de billets, un contrôle des capitaux et des banques contraintes de recourir massivement à l’aide d’urgence de la BCE. C’est précisément pour éviter un tel scénario que le Fonds de Garantie des Dépôts et de Résolution (FGDR) – chargé de rembourser les épargnants en cas de faillite bancaire – a été mis en place dès 1999. A présent, pour que sa présence soit encore plus rassurante, les pouvoirs publics ont décidé de le rendre plus visible que jamais.
Ce chantier a été lancé récemment : un arrêté publié le 27 octobre dernier, qui transpose une directive européenne de 2014, donne aux banques françaises jusqu’au 4 juillet pour mieux informer leurs clients sur ce filet de sécurité. Ce dernier prévoit que les clients puissent récupérer leurs dépôts en un temps très bref si leur banque venait à faire faillite.
> Tout ce que vous avez toujours voulu savoir sur le Fonds de Garantie des Dépôts et de Résolution
En première ligne, le FGDR s’est mis en ordre de marche : pour se faire connaître, il a amélioré son site Web et publié une plaquette d’information. « Longtemps, le choix implicite avait été de limiter la communication pour éviter de susciter des angoisses injustifiées. L’expérience tend plutôt à montrer qu’à terme c’est justement cette communication qui est de nature à rassurer », estime Thierry Dissaux, président du directoire du FGDR.
Obligations générales
Pour les banques, les obligations sont pour le moment très générales – elles doivent distribuer le plus largement possible le prospectus du fonds français de garantie des dépôts. « Les établissements ont commencé à diffuser les informations relatives au FGDR depuis 2015, et cela s’est accéléré dès le mois de novembre avec l’entrée en vigueur des nouvelles obligations d’information, mais pas encore de façon uniforme », remarque Thierry Dissaux.
Demain la complexité va monter d’un cran puisque chaque client devra être informé individuellement de l’éligibilité de son compte au système de protection. Dans le détail, les banques devront adjoindre en annexe aux conventions de compte une fiche récapitulant les garanties, laquelle devra obligatoirement être signée par le client à partir du 1er mai. A partir du 4 juillet, la garantie des dépôts devra obligatoirement figurer sur les relevés des comptes ou des livrets éligibles.
Vous aimez ce que vous lisez ? Notre travail est gratuit et indépendant, mais il a un coût. Vous pouvez nous soutenir librement grâce à un don via Tipeee ou PayPal. Si vous ne pouvez pas nous aider financièrement (ce que je peux comprendre parfaitement), vous pouvez partager les articles sur vos réseaux sociaux, et parler du site autour de vous. Merci à celles et ceux qui rendent tout cela possible.
 Ajouter Crashdebug.fr à Google
Ces dispositions seront associées pour les banques à l’exigence d’une plus grande réactivité en cas de difficulté. Celle-ci renforce la pression sur leurs systèmes informatiques : « En demandant aux banques d’être capables de fournir en deux jours maximum (contre sept auparavant), la situation précise de chacun de leurs clients, en cas de difficulté, le FGDR met au défi leurs systèmes informatiques. Aujourd’hui, les plans d’investissement pour renforcer leur fiabilité et leur rapidité sont en cours, explique Claire Gueydan-Brun Partner chez Mazars. Mais ce sont surtout les grands établissements qui se sont préparés. Beaucoup reste à faire dans les plus petits... » Le prix à payer pour rendre le système encore plus fluide et rassurant.
Source : LesEchos.fr via Contributeur anonyme
Informations complémentaires :




Terms & Conditions
Subscribe
Report
My comments