

Un représentant des assurances, que j'avais entendu à la télé, disait que certes les taux négatifs étaient un souci, mais qu'ils avaient des centaines de milliards pour les couvrir. Enfin je dis ça je dis rien, le reste de la situation est assez tendue.
Mes chères impertinentes, mes chers impertinents,
Attaquons directement mes amis par l’essentiel…
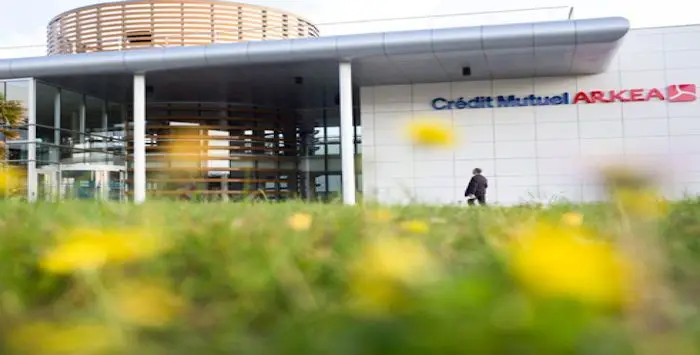
« Le contexte économique de taux historiquement bas couplé à la réglementation applicable aux compagnies d’assurance-vie depuis janvier 2016 génèrent une forte volatilité du calcul de leurs ratios réglementaires. Dans ce contexte, Suravenir renforce ses fonds propres en faisant appel à sa maison mère », a indiqué le groupe à l’AFP.
Suravenir est la filiale assurance-vie d’un grand groupe bancaire Crédit-Mutuel Arkéa, qui est de vous à moi, d’ailleurs, l’une des meilleures banque en France, donc ici il ne s’agit pas dire du mal du groupe Crédit-Mutuel Arkéa. Au contraire en recapitalisant leur filiale d’assurance-vie ils font exactement ce qu’il faut faire, mais tout de même, nous pouvons nous écrier « Mazette » !
Ça veut dire quoi ce communiqué…
« Le contexte économique de taux historiquement bas couplé à la réglementation applicable aux compagnies d’assurance-vie depuis janvier 2016 génèrent une forte volatilité du calcul de leurs ratios réglementaires. Dans ce contexte, Suravenir renforce ses fonds propres en faisant appel à sa maison mère »…
Et bien cela veut dire que la rentabilité n’est pas là et quand il n’y a pas de rentabilité suffisante, on mange ses fonds propres ou on se retrouve avec des réserves qui ne sont plus réglementairement suffisantes. Il faut donc se recapitaliser.. aller chercher de l’argent.
C’est évidemment un très mauvais signe pour l’ensemble de la profession et des épargnants qui détiennent de l’assurance-vie.
Pas de risque de faillite à court terme… mais…
Entrée des taux longs en territoire négatif. Quelles réponses des assureurs ? L'éclairage de @BernardLeBras , Président du directoire de @suravenir via @cbanque :https://t.co/GMTBYXcd4E pic.twitter.com/7uSLBnhoLf
— Arkéa (@cmarkea) October 9, 2019
Sauf faillite des Etats, il y a peu de « chances » d’avoir une perte considérable sur vos contrats d’assurance-vie à très court terme, mais personne ne coupera à une « redéfinition des règles du jeu » et ce n’est pas moi qui le dis, mais le président du directoire d’Arkéa…
Alors poussons maintenant un peu plus loin. A votre avis « définir de nouvelles règles du jeu » quand on parle de placement cela veut dire quoi ?
Essentiellement que l’on touche aux deux garanties fondamentales qui faisaient l’intérêt de ce placement si populaire, à savoir la garantie de capital et la garantie de liquidité. Le troisième pilier, c’est évidemment la fiscalité lors des successions, une fiscalité fort allégée, puisqu’un contrat d’assurance-vie se déboucle « hors succession » dans les limites imposées par la loi à savoir 152.500€ par bénéficiaire désigné.
Je le dis et le redis encore une fois, si les assurances-vie, furent l’un des meilleurs placements des 30 dernières années, elles seront l’un des plus mauvais des 30 prochaines années, et cela a déjà commencé.
Le problème, voyez-vous, c’est que dans un monde de taux zéro, ou de taux négatifs, penser la gestion patrimoniale et trouver du rendement c’est compliqué. En réalité c’est possible, bien que difficile, et cela nécessite de changer radicalement votre façon de voir l’épargne et la gestion patrimoniale. Ceux qui pensent que l’on met de l’argent de côté et que l’on relève les compteurs des intérêts à la fin de l’année en seront pour leur frais.
Si les épargnants ont tous fonctionné comme cela historiquement parce que historiquement l’argent rapporte toujours quelque chose, nous vivons une anomalie historique où l’on ne peut plus attendre passivement que l’argent rapporte. Votre argent va vous coûter de plus en plus. Nous y reviendrons d’ici la fin du mois, vous n’êtes pas au bout de vos surprises ni de la négativité des taux !!
Pour ceux qui veulent aller plus loin et comprendre ce que l’on peut faire pour ne plus contempler son épargne au mieux ne rien rapporter, je vous invite à lire cet article si ce n’est déjà fait.
Source : Insolentiae
Vous aimez ce que vous lisez ? Notre travail est gratuit et indépendant, mais il a un coût. Vous pouvez nous soutenir librement grâce à un don via Tipeee ou PayPal. Si vous ne pouvez pas nous aider financièrement (ce que je peux comprendre parfaitement), vous pouvez partager les articles sur vos réseaux sociaux, et parler du site autour de vous. Merci à celles et ceux qui rendent tout cela possible.
 Ajouter Crashdebug.fr à Google



Terms & Conditions
Subscribe
Report
My comments