

L'Esma publie pour la première fois des statistiques sur les contrats de dérivés conclus en Europe. Un marché ultra-dominé par Londres.
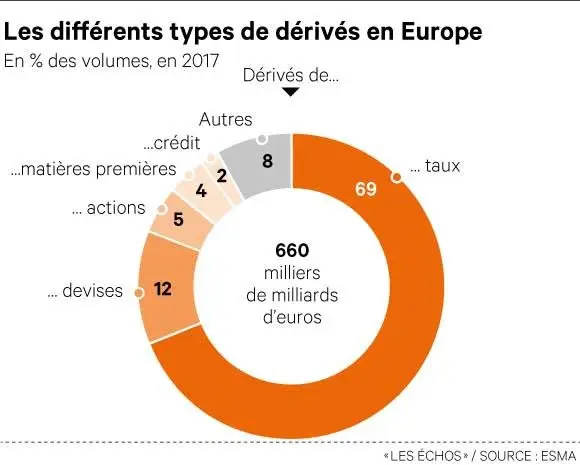
Le marché européen des produits dérivés est très dynamique. Les montants notionnels des CDS, swaps de taux, futures sur matière premières et autres Contracts for difference ont progressé de 9% en 2017 pour atteindre 660.000 milliards d'euros en notionnel. Telle est l'une des conclusions du rapport publié jeudi par l'Esma, l'Autorité européenne des marchés financiers.
Une mine de données
Le gendarme européen possède en effet une véritable mine de données statistiques, depuis 2014. Avec l'entrée en vigueur du règlement Emir, tous les nouveaux contrats de dérivés conclus avec au moins une partie européenne sont déclarés à un référentiel central, qui en garde la trace dans ces livres et envoie les données à l'Esma.
Les volumes de dérivés échangés de gré à gré en Europe, sont plus importants que ce que ne laissaient penser les chiffres publiés deux fois par an par la Banque des règlements internationaux (BRI), qui travaille sur un échantillon légèrement différent. Les montants notionnels - c'est-à-dire l'exposition sous-jacente de ces produits dérivés - sont de 542.000 milliards d'euros pour l'Esma, contre 532.000 milliards pour la BRI.
Prédominance londonienne
Le rapport confirme surtout la prédominance de la place de Londres en matière de dérivés. A l'exception des dérivés sur actions, pour lesquels Paris affiche une position solide, le Royaume-Uni est vraiment le cœur de l'activité en Europe. Certes, l'Esma reconnaît que les déclarations qui lui sont remontées ne concernent que les banques et non les clients finaux, et qu'il peut y avoir une surreprésentation d'établissements britanniques agissant pour le compte d'autres acteurs européens. Mais cette situation confirme que la question des dérivés est au cœur des enjeux du Brexit pour la finance.
En termes de produits, les dérivés de taux d'intérêt dominent très largement, ce qui était plus attendu. Ils représentent 70% des volumes. Les dérivés de change atteignent 12%, le solde étant réparti entre les dérivés de crédit, les dérivés actions et les dérivés sur matières premières. Ce dernier marché, plus petit, est très concentré : les cinq acteurs les plus importants représentent plus des deux tiers des volumes.
Les CFD bondissent auprès des particuliers
Les volumes contracts for difference (CFD) ont doublé au cours de l'année 2017, pour représenter jusqu'à 60% des produits dérivés au dernier trimestre. Ces instruments permettent à un investisseur de percevoir, par exemple, la hausse d'une action sur une période donnée, sans avoir à acheter puis vendre cette action. Une particularité qui en a fait un outil très prisé des particuliers boursicoteurs. Mais ils sont très dangereux car ils permettent de prendre des expositions très importantes à un faible coût. Selon l'Esma, 74% à 89% des clients particuliers ont perdu leur mise, pour des montants allant de 1600 à 29.000 euros. Le gendarme européen a donc pris des mesures en août dernier pour limiter l'accès des non professionnels à ces outils.
Le régulateur américain met en garde Bruxelles
« Les banques américaines ne pourront plus travailler en Europe si Bruxelles maintient son projet de contrôle sur les chambres de compensation étrangères. » Le patron de la CFTC, le régulateur du marché des dérivés outre-Atlantique, a haussé le ton mercredi, face à l'Union européenne. Il considère que si le projet de réglementation imposant un contrôle sur les chambres de compensation britanniques traitant des transactions en euros après le Brexit est maintenu, les établissements américains se retrouveront dans une position intenable. La CFTC est en effet opposée au projet et elle est prête à priver les banques qu'elle supervise d'accès au marché européen. Le mois dernier, J. Christopher Giancarlo s'était contenté de reconnaître que la CFTC qu'il préside s'était montrée trop intrusive avec les chambres de compensation non américaines et espérait que cet exemple ramènerait les Européens à la raison.
Guillaume Benoit
Source : Lesechos.fr via Contributeur anonyme
Vous aimez ce que vous lisez ? Notre travail est gratuit et indépendant, mais il a un coût. Vous pouvez nous soutenir librement grâce à un don via Tipeee ou PayPal. Si vous ne pouvez pas nous aider financièrement (ce que je peux comprendre parfaitement), vous pouvez partager les articles sur vos réseaux sociaux, et parler du site autour de vous. Merci à celles et ceux qui rendent tout cela possible.
 Ajouter Crashdebug.fr à Google
Informations complémentaires :
Crashdebug.fr : P. Jovanovic - L. Fendt : La revue de presse (Septembre 2018)




Terms & Conditions
Subscribe
Report
My comments